Auf einer Tierarztrechnung steht neben einer Untersuchung der Faktor 2,0, bei einem anderen Besuch wurde eine Leistung mit 1,5 berechnet. Was bedeutet dieser Unterschied? Der einfache bis dreifache GOT-Satz ist der reguläre Gebührenrahmen für einzelne tierärztliche Leistungen. Er beschreibt keinen Festpreis für einen vollständigen Tierarztbesuch.
In Deutschland regelt die Gebührenordnung für Tierärztinnen und Tierärzte, kurz GOT, die Abrechnung tierärztlicher Leistungen. Welcher Faktor innerhalb der Spanne angesetzt wird, richtet sich nach den Umständen der jeweiligen Leistung. Für eine verständliche Kosteneinschätzung sind deshalb drei Fragen wichtig: Welche Leistungen werden benötigt, mit welchem Faktor werden sie berechnet und welche weiteren Kosten kommen hinzu?
Was bedeutet einfacher, zweifacher oder dreifacher Satz?
Im Gebührenverzeichnis der GOT steht für jede aufgeführte Leistung ein bestimmter Betrag. Dieser Betrag entspricht dem einfachen Satz. Beim zweifachen Satz wird er mit zwei multipliziert, beim dreifachen mit drei. Die Beträge des Gebührenverzeichnisses enthalten noch keine Umsatzsteuer.
Die Spanne ist stufenlos. Es gibt also nicht nur die Auswahl zwischen 1,0, 2,0 und 3,0. Auch Zwischenfaktoren wie 1,5 oder 2,3 sind möglich. Das erläutert auch das GOT-Merkblatt der Bundestierärztekammer.
Ein Rechenbeispiel für Hund, Katze und Frettchen
Für die allgemeine Untersuchung mit Beratung bei Hund, Katze oder Frettchen nennt die GOT unter Nummer 16 einen einfachen Satz von 23,62 Euro. Daraus ergeben sich folgende Leistungsgebühren:
| GOT-Faktor | Gebühr ohne Umsatzsteuer |
|---|---|
| 1,0-fach | 23,62 Euro |
| 2,0-fach | 47,24 Euro |
| 3,0-fach | 70,86 Euro |
Diese Beträge sind keine Gesamtpreise für einen Tierarztbesuch. Wird zusätzlich beispielsweise Blut abgenommen oder ein Medikament verabreicht, können weitere Leistungen und Kosten hinzukommen. Auch die Umsatzsteuer ist in der Tabelle noch nicht enthalten.
Das Beispiel gilt für die genannte allgemeine Untersuchung bei Hund, Katze und Frettchen. Bei anderen Tierarten können andere Gebührenpositionen gelten. Für bestimmte Grundleistungen bei landwirtschaftlich genutzten Erwerbstieren bestehen außerdem Sonderregeln. Der Untersuchungsbetrag für eine Katze lässt sich daher nicht einfach auf jede andere Tierart übertragen.
Wie wird der passende Faktor festgelegt?
Die Praxis darf den Faktor nicht beliebig auswählen. Nach § 2 GOT muss sie die einzelne Gebühr nach „billigem Ermessen“ festlegen. Gemeint ist eine angemessene Entscheidung, die sich an den Umständen des konkreten Falls orientiert. Die Gebührenordnung nennt dafür folgende Kriterien:
- die Schwierigkeit der Leistung,
- den Zeitaufwand,
- den Zeitpunkt der Leistung,
- den Wert des Tieres,
- die örtlichen Verhältnisse.
Für den Alltag bedeutet das: Auch gleich bezeichnete Leistungen müssen nicht bei jedem Termin gleich viel kosten. Benötigt eine Leistung im konkreten Fall mehr Zeit oder ist sie schwieriger durchzuführen, kann das einen höheren Faktor rechtfertigen.
Eine feste Einteilung nach dem Muster „Routine ist einfach, schwierig ist zweifach, Spezialist ist dreifach“ enthält die GOT jedoch nicht. Umstände, die bereits in der Beschreibung einer Leistung berücksichtigt sind, dürfen bei der Wahl des Faktors nicht erneut berücksichtigt werden. Ob ein bestimmter Faktor angemessen ist, hängt deshalb von der tatsächlich erbrachten Leistung und den konkreten Umständen ab.
Welche weiteren Kosten gehören zur Rechnung?
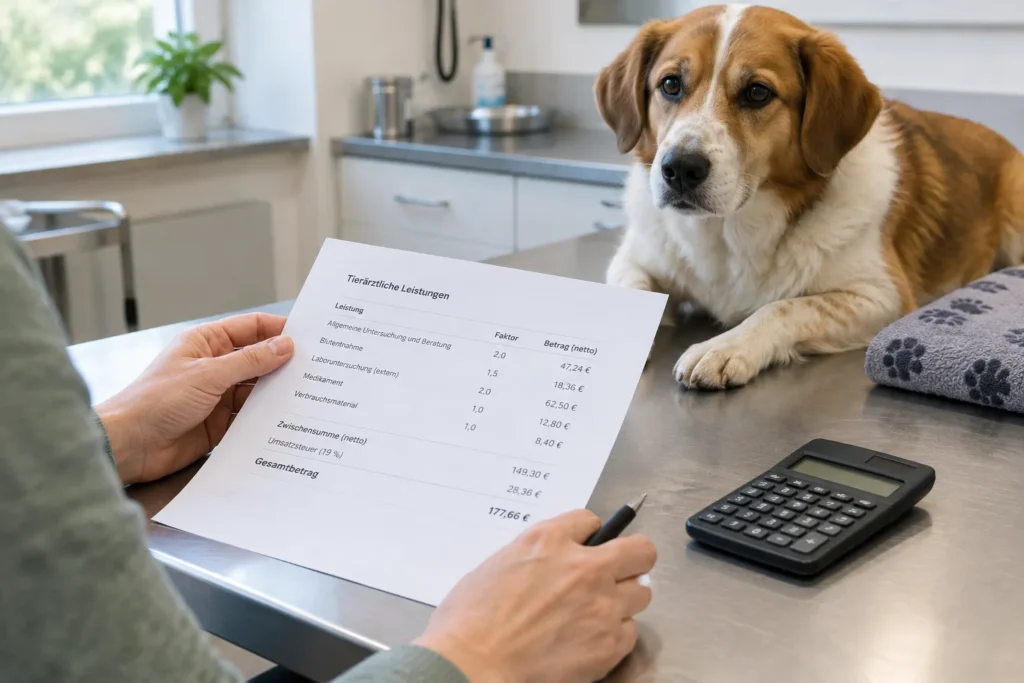
Bei einem Termin können mehrere abrechenbare Leistungen zusammenkommen: etwa eine allgemeine Untersuchung, eine Blutentnahme und eine weiterführende Untersuchung. Hinzukommen können Arzneimittel, Verbrauchsmaterialien, Laborauslagen und Umsatzsteuer.
Der GOT-Faktor wird nicht pauschal auf sämtliche Rechnungskosten übertragen. Eine Abrechnung zum zweifachen Satz bedeutet also nicht, dass auch jeder Material- oder Arzneimittelbetrag verdoppelt wird.
Beim Vergleich zweier Kostenschätzungen lohnt sich der Blick auf den gesamten vorgesehenen Umfang. Ein niedrigerer Faktor kann mit einem höheren Endbetrag verbunden sein, wenn mehr Untersuchungen oder Behandlungsschritte eingeplant sind. Hilfreich ist deshalb ein Vergleich, der dieselben Leistungen und zusätzlichen Kosten berücksichtigt.
Was vor einer geplanten Behandlung geklärt werden kann
Vor einer planbaren Untersuchung oder Operation hilft ein Kostengespräch, den finanziellen Rahmen besser einzuschätzen. Hilfreich sind diese Fragen:
- Welche Untersuchungen und Behandlungsschritte sind voraussichtlich nötig?
- Mit welchen Faktoren werden die wesentlichen Leistungen voraussichtlich berechnet?
- Welche Kosten für Medikamente, Material oder externe Laboruntersuchungen kommen hinzu?
- Ist die Umsatzsteuer in der genannten Schätzung bereits enthalten?
- Welche zusätzlichen Maßnahmen könnten abhängig von den Befunden notwendig werden?
Eine Schätzung bietet Orientierung. Wie umfangreich die Behandlung tatsächlich wird, kann sich jedoch erst durch die Untersuchung oder weitere Befunde zeigen. Sinnvoll ist deshalb auch die Absprache, wie über zusätzliche Maßnahmen und dadurch entstehende Kosten informiert wird. So wird deutlicher, welche Gesamtkosten voraussichtlich entstehen und wodurch sie sich noch verändern können.
Welche Regeln gelten im tierärztlichen Notdienst?
Im Notdienst gilt ein anderer Gebührenrahmen: Für Leistungen während der gesetzlich bestimmten Notdienstzeiten ist grundsätzlich der zweifache bis vierfache Satz vorgesehen. Zusätzlich fällt eine Notdienstgebühr von 50 Euro ohne Umsatzsteuer an. Diese Pauschale wird nicht selbst mit dem Leistungsfaktor multipliziert.
Die gesetzlichen Zeitfenster umfassen nachts 18 bis 8 Uhr, am Wochenende Freitag 18 Uhr bis Montag 8 Uhr sowie gesetzliche Feiertage von 0 bis 24 Uhr. Eine reguläre Abend- oder Wochenendsprechstunde wird allerdings nicht allein wegen ihrer Uhrzeit zum Notdienst. Für die Abrechnung ist daher auch wichtig, in welchem Rahmen die Versorgung stattfindet.
Bei akuten Notfällen darf die Kostenklärung notwendige Hilfe nicht verzögern. Atemnot, Kollaps oder starke beziehungsweise unstillbare Blutungen erfordern unverzüglich tierärztliche Notfallhilfe. Die Kleintierklinik der Tierärztlichen Hochschule Hannover nennt solche Anzeichen als Notfälle.
Ist der dreifache Satz immer die Obergrenze?
Der dreifache Satz ist die Obergrenze des regulären Gebührenrahmens. Neben den besonderen Notdienstregeln ermöglicht § 5 GOT im begründeten Einzelfall eine abweichende Vereinbarung: Eine Überschreitung des Dreifachsatzes oder Unterschreitung des Einfachsatzes kann vor der Leistung in Textform vereinbart werden.
Tierhalterinnen und Tierhalter müssen eine Kopie der Vereinbarung erhalten, auf Papier oder elektronisch. Eine bloße nachträgliche Erklärung auf der Rechnung ersetzt diese vorherige Vereinbarung nicht. Daneben bestehen besondere gesetzliche Ausnahmen.
Wie lässt sich eine Rechnung nachvollziehen?
Eine Tierarztrechnung muss unter anderem das Leistungsdatum, die Tierart, die Diagnose beziehungsweise den Konsultationsgrund, die berechneten Leistungen mit GOT-Nummern, den Rechnungsbetrag und die Umsatzsteuer enthalten. Auf Verlangen muss sie weiter aufgegliedert werden.
Bei Unklarheiten hilft eine konkrete Nachfrage zur betreffenden Position: Welche Leistung wurde erbracht? Welcher Faktor wurde angesetzt? Welche Umstände waren dafür ausschlaggebend? Auch die Unterscheidung zwischen Leistungsgebühren, Arzneimitteln, Material und Auslagen kann eine Rechnung verständlicher machen.
Ein höherer Faktor allein belegt weder einen Abrechnungsfehler noch eine besonders gute Behandlung. Für die Beurteilung zählen die erbrachte Leistung, die konkreten Umstände und die Vorgaben der GOT. Der sinnvollste erste Schritt ist deshalb eine nachvollziehbare Erläuterung durch die abrechnende Praxis.
Die Angaben beziehen sich auf Deutschland. Stand: 10. November 2026; letzte berücksichtigte Änderung der GOT: 15. März 2023. Die Erläuterungen ersetzen keine Prüfung einer konkreten Rechnung.